September 15, 2026
Si el primer artículo de este cluster trataba de reducir la base (gastos y amortización), este trata del incentivo que, para muchos inversores, más rentabilidad después de impuestos aporta: la reducción del artículo 23.2 de la LIRPF sobre el rendimiento neto positivo del alquiler de vivienda habitual. Durante años fue una reducción única y generosa del 60%. La Ley 12/2023 (Ley por el derecho a la vivienda) la reconfiguró por completo, condicionándola a la fecha del contrato y a una serie de requisitos, y creando un abanico de tramos que hoy va del 50% al 90%.
Para el inversor patrimonial, entender esta reducción no es opcional: es la diferencia entre tributar sobre casi todo el rendimiento neto o sobre una fracción mínima de él. En este artículo desgranamos cada tramo, sus requisitos exactos (verificados con el cuadro oficial de la Agencia Tributaria), la pieza clave de las zonas tensionadas, cómo se encadena con los gastos y la amortización, y qué impacto real tiene en la cuota y en la rentabilidad.
Información general de carácter técnico, no asesoramiento fiscal. Los tramos proceden del cuadro oficial de la AEAT (art. 23.2 LIRPF, reducciones aplicables en 2024). Verificar vigencia y tu caso con un asesor y la AEAT.
Es una reducción del rendimiento neto positivo derivado del arrendamiento de bienes inmuebles destinados a vivienda —la vivienda habitual y permanente del inquilino—. No es una deducción en cuota ni un gasto: es un porcentaje que se resta del rendimiento neto ya calculado (después de gastos y amortización) antes de integrarlo en la base general. Se regula en el artículo 23.2 de la Ley del IRPF.
Tres condiciones transversales, imprescindibles en todos los tramos:
El porcentaje de reducción depende de la fecha del contrato y del cumplimiento de requisitos. Este es el cuadro, conforme a la Agencia Tributaria para las reducciones aplicables en 2024:
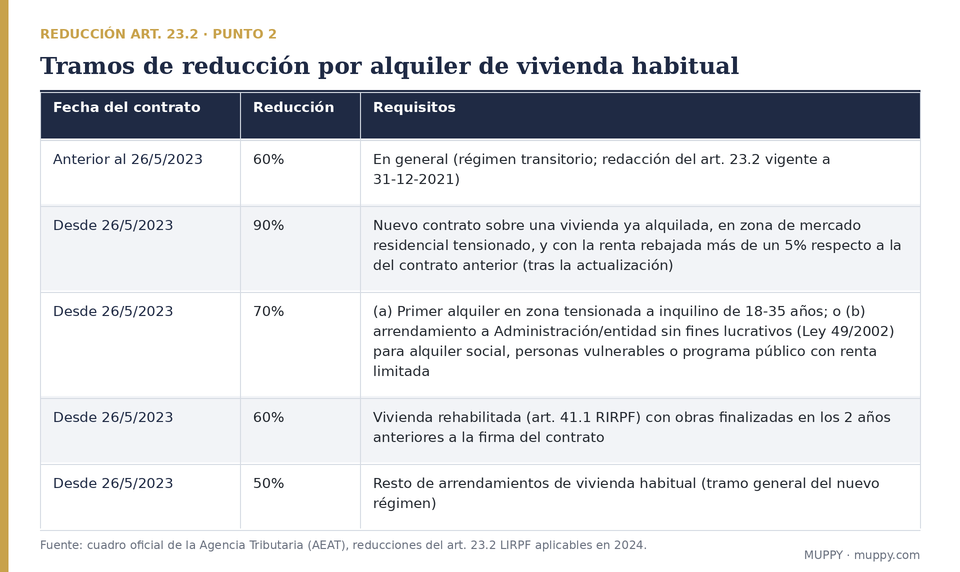
Un punto que genera confusión: si tu contrato de vivienda habitual es anterior al 26 de mayo de 2023, mantienes el 60% general del régimen anterior mientras ese contrato siga vigente. Es decir, la Ley de Vivienda no rebajó de golpe a todos al 50%: respeta el 60% de los contratos ya firmados. El nuevo abanico de tramos (90/70/60/50) se aplica a los contratos celebrados a partir de esa fecha. Cuando ese contrato antiguo termine y firmes uno nuevo, pasarás al régimen nuevo y tendrás que ver qué tramo te corresponde.
Los dos tramos altos —el 90% y el 70% (en su modalidad de inquilino joven)— exigen que la vivienda esté situada en una zona de mercado residencial tensionado. Y esto no es una autocalificación del propietario:
La actualización de la renta, por cierto, se realiza conforme al índice de referencia que marque la normativa vigente en cada momento (que ha ido evolucionando desde el IPC hacia un índice específico de referencia para los contratos de arrendamiento). Ese índice es el que se usa para calcular si la nueva renta supone o no una rebaja superior al 5%.
El orden es esencial y es fuente de errores. Primero se calculan los ingresos íntegros; después se restan los gastos deducibles y la amortización (todo lo del artículo 1/4 del cluster) para obtener el rendimiento neto; y solo entonces, sobre el rendimiento neto positivo, se aplica la reducción del artículo 23.2. La reducción nunca se aplica sobre los ingresos ni antes de los gastos: es el último escalón antes de integrar en la base general y aplicar el marginal.
Una consecuencia práctica interesante: como la reducción actúa sobre el neto, cuanto mejor optimices los gastos y la amortización (bajando el neto), menor será la base sobre la que aplicas la reducción… pero también menor la base que llega a tu marginal. Ambas palancas van en la misma dirección (menos impuesto), y por eso conviene dominar las dos.
Aquí está la potencia del incentivo. La reducción actúa sobre la base que llega a tu tipo marginal del IRPF, que en tramos altos supera el 45%. Partamos de un rendimiento neto de 5.500 € y un marginal del 45%:
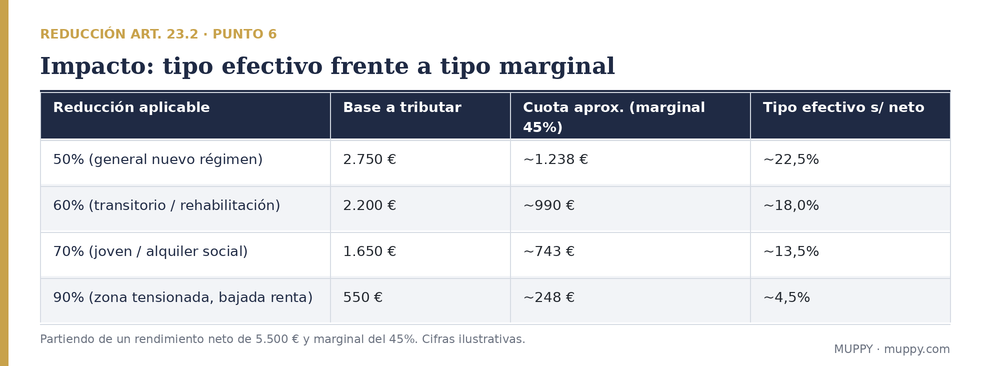
La diferencia entre el 22,5% efectivo del tramo general y el 4,5% del tramo del 90% sobre el mismo rendimiento neto es enorme. Multiplicado por varios activos y sostenido en el tiempo, ese diferencial entre el marginal nominal y el tipo efectivo es rentabilidad pura. La ubicación del inmueble (zona tensionada) y la estructura del contrato (rebaja de renta, inquilino joven, alquiler social) dejan de ser detalles administrativos para convertirse en decisiones de rentabilidad.
Unamos el artículo 1 y el 2 en un solo ejemplo ilustrativo, con un piso de vivienda habitual que ingresa 12.000 € al año:
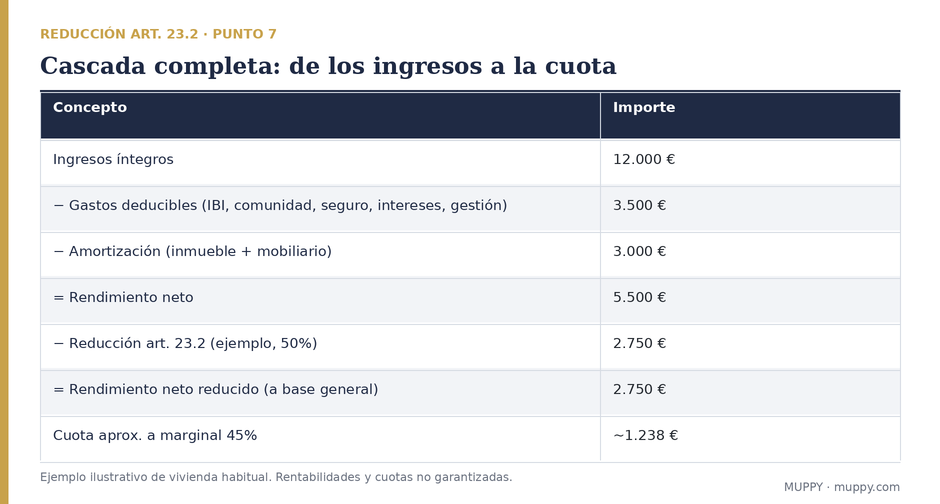
Sobre 12.000 € ingresados, el impuesto efectivo es de ~1.238 €, un ~10% del ingreso, muy lejos del 45% nominal. Y si el inmueble estuviera en zona tensionada con rebaja de renta (tramo del 90%), la base a tributar bajaría a 550 € y la cuota a ~248 €: un ~2% del ingreso. Esa es la magnitud de lo que está en juego.
No todo alquiler accede a esta reducción, y conviene tenerlo claro al diseñar la estrategia de cada activo:
Por eso la elección de modalidad no solo cambia la rentabilidad bruta y la operativa: cambia también la fiscalidad. Un mismo inmueble puede tener un tratamiento fiscal muy distinto según cómo se alquile, y esa decisión debe tomarse con visión de conjunto (rentabilidad, regulación local y fiscalidad).
Tienes un contrato de vivienda habitual firmado en 2021: mantienes el 60% mientras dure. Cuando termine y firmes uno nuevo en una zona no tensionada, pasarás al 50% general. Planificar la renovación (¿zona tensionada?, ¿rebaja de renta?, ¿inquilino joven?) puede permitirte capturar un tramo mejor que el 50%.
Tu vivienda está en una zona declarada tensionada y ya estuvo alquilada. Si firmas un nuevo contrato rebajando la renta más de un 5% respecto al anterior (acreditándolo), accedes al 90%. La rebaja de renta “cuesta” ingresos, pero el salto de reducción del 50% al 90% puede compensarlo con creces en términos de rentabilidad neta después de impuestos: conviene hacer el número completo.
Primer alquiler de la vivienda, en zona tensionada, a un inquilino de entre 18 y 35 años: accedes al 70%. Es una vía relevante para captar un tramo alto sin necesariamente rebajar la renta como en el 90%.
Para cada activo y plaza analizamos qué modalidad, qué contrato y qué condiciones permiten aplicar —dentro de la legalidad— el tramo de reducción más favorable, y lo incorporamos a la rentabilidad neta que presentamos al inversor. Convertir una vivienda en el tramo del 70% o del 90% cumpliendo requisitos puede cambiar por completo el retorno después de impuestos, y es el tipo de decisión que un operador con criterio fiscal aporta desde el análisis de la operación, no al final.
¿Qué reducción encaja con tu operación? Habla con un asesor de Muppy para diseñarlo bien desde el principio.
60% para contratos anteriores al 26/5/2023 (régimen transitorio); y para los posteriores, 90%, 70%, 60% o 50% según se cumplan los requisitos de zona tensionada, rebaja de renta, edad del inquilino, alquiler social o rehabilitación (fuente: AEAT).
Debe estar en una zona declarada oficialmente por la Administración competente y vigente en la fecha del contrato. Es requisito para los tramos del 90% y del 70% (modalidad de inquilino joven). Consulta el listado publicado por tu comunidad autónoma.
Sobre el rendimiento neto positivo (ingresos menos gastos y amortización), no sobre los ingresos, y solo si los rendimientos se han declarado correctamente.
No mientras siga vigente: los contratos anteriores al 26/5/2023 mantienen el 60% general. Al firmar uno nuevo, pasas al régimen de tramos actual.
No. Solo el alquiler de vivienda habitual del inquilino. El de temporada o turístico queda fuera, aunque puede deducir gastos y amortización.
Depende del número. La rebaja reduce ingresos, pero el salto del 50% al 90% de reducción puede compensar con creces en rentabilidad neta después de impuestos. Hay que calcular el caso concreto.